
Empresas que discutem ressarcimento de ICMS-ST convivem há anos com autuações em que a multa supera o próprio crédito glosado — e o tema pesa especialmente para postos de combustível, que apuram o ressarcimento pelo regime da Portaria CAT 42/2018. A Lei Complementar 236/2026 mudou isso: o novo art. 113-A do Código Tributário Nacional fixou um teto para as penalidades vinculadas ao valor do tributo ou do crédito fiscalizado.
O ponto que interessa ao caixa é outro. Por ser norma mais benéfica, o teto retroage, ou seja, alcança processos que sua empresa ainda discute hoje.
O que muda com o teto do art. 113-A?
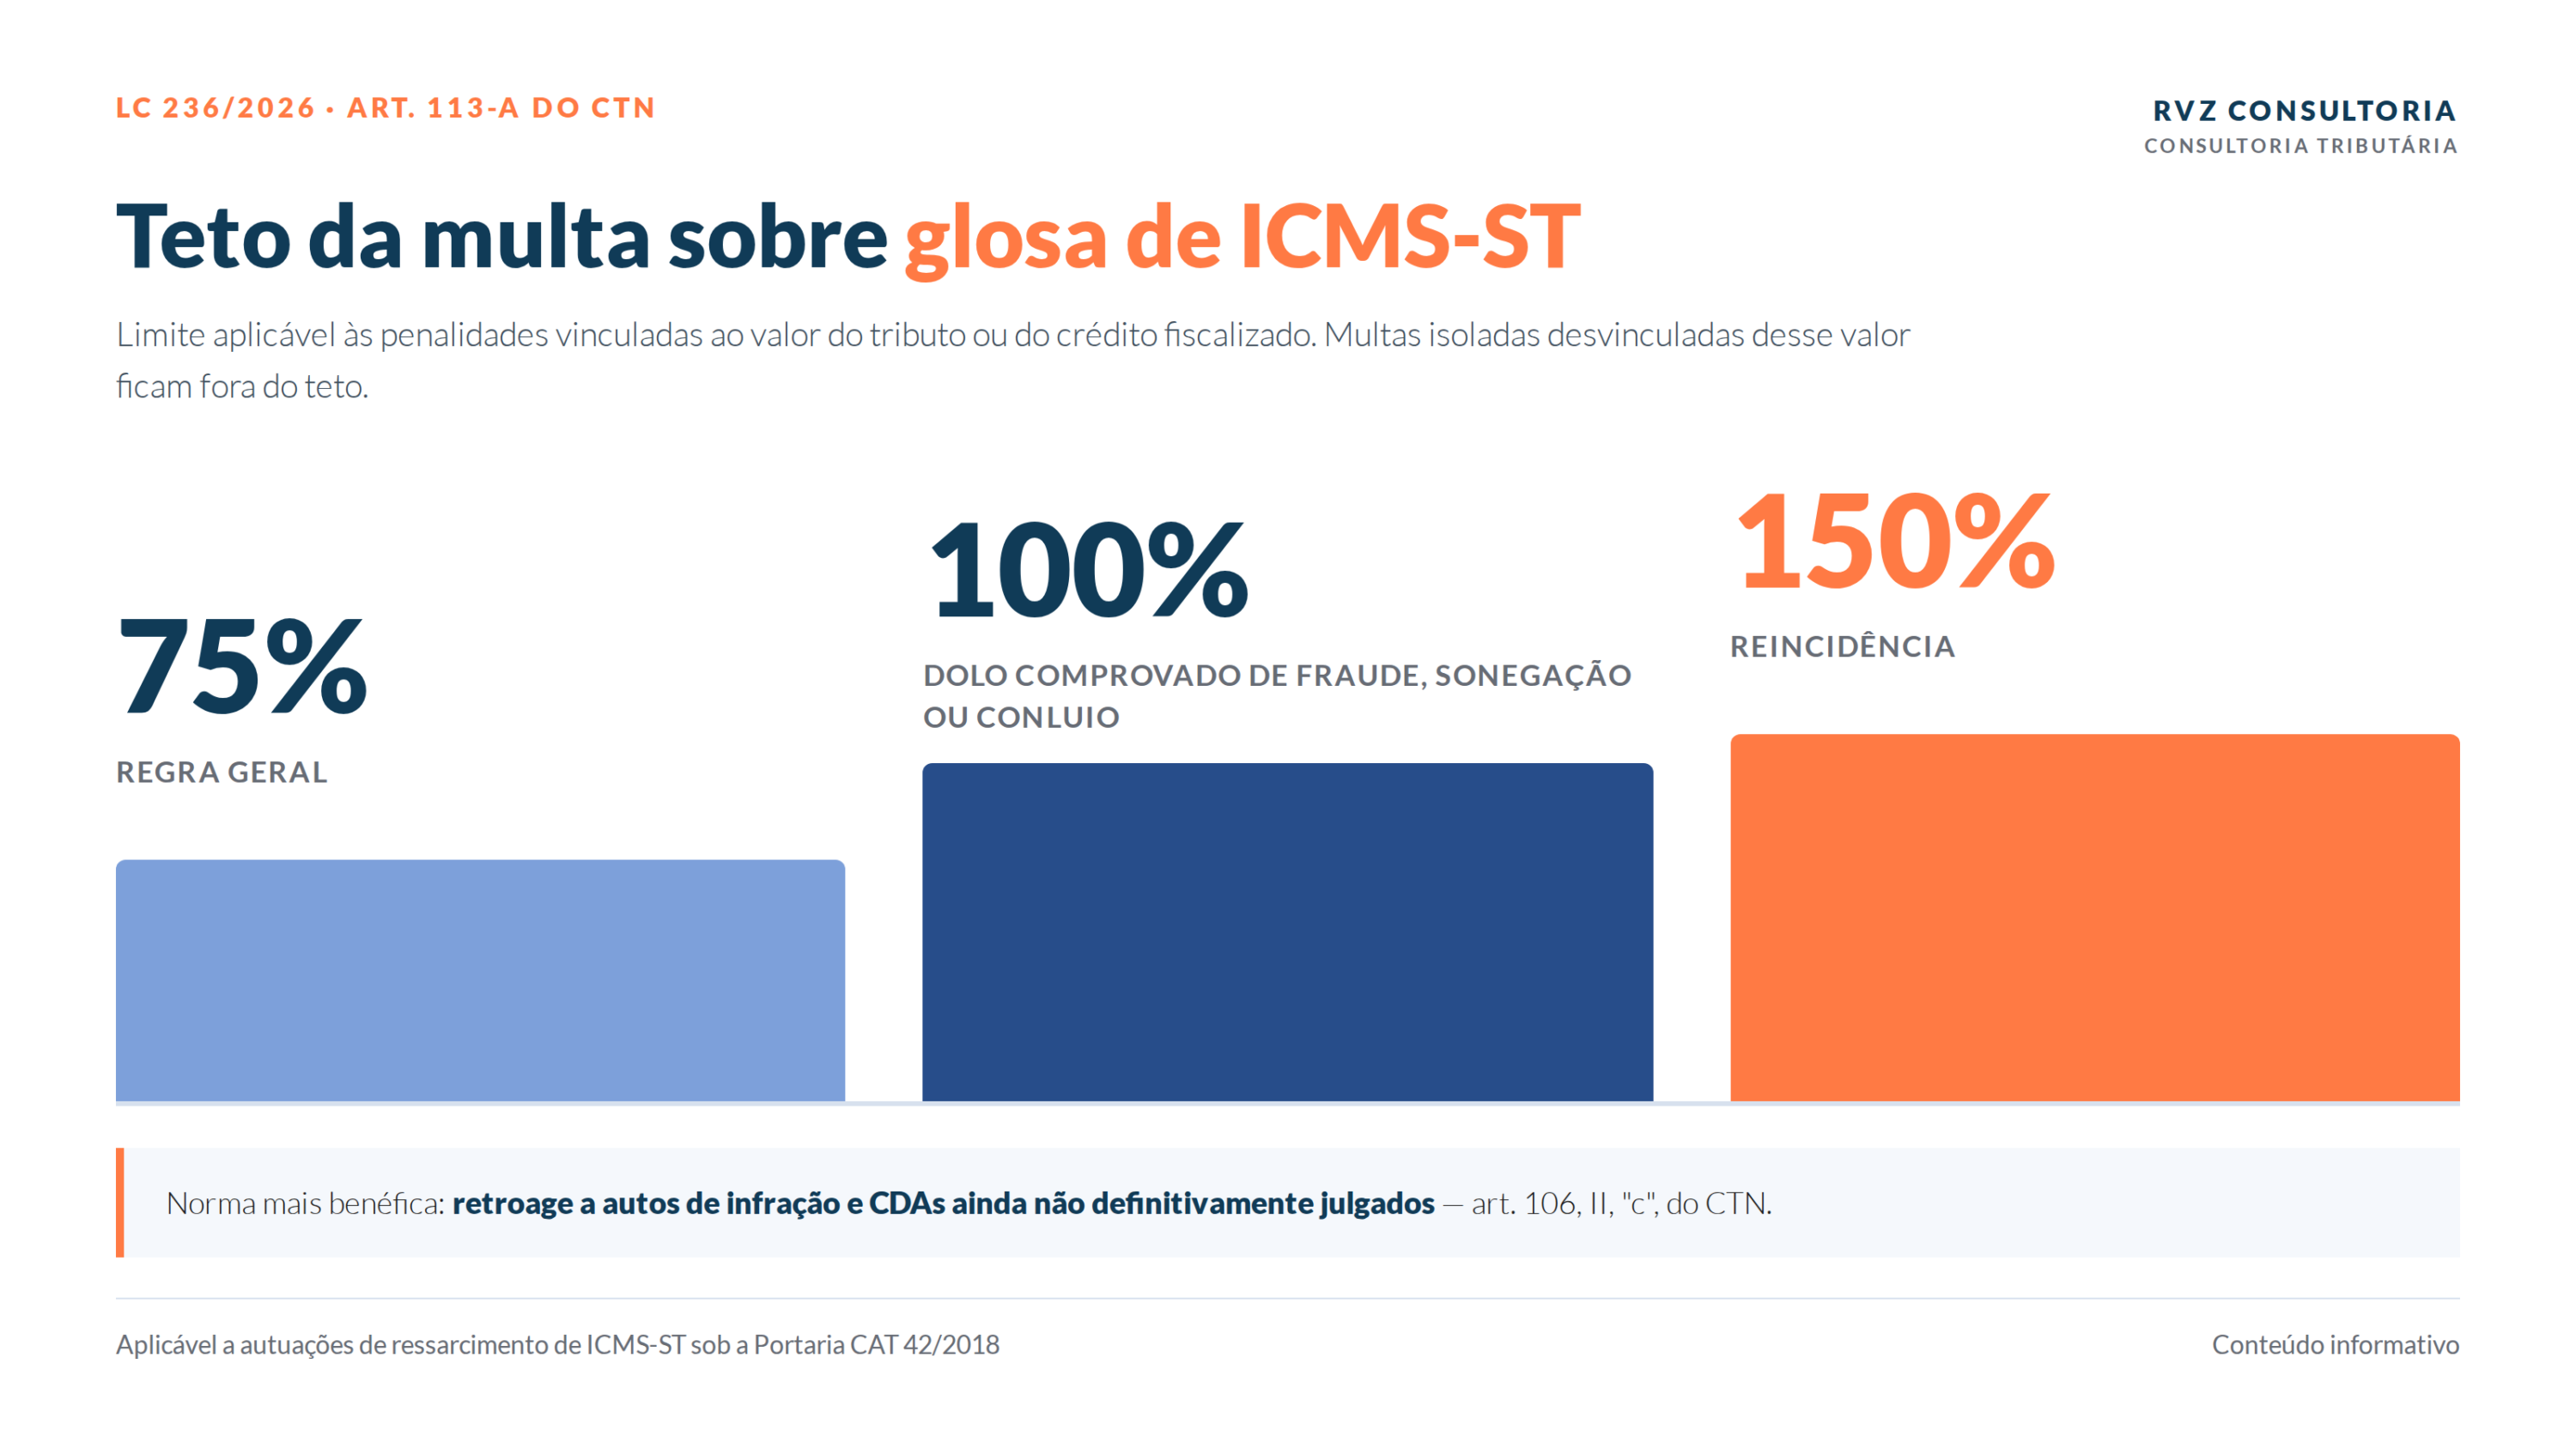
O limite passou a valer em três patamares:
| Situação | Teto |
|---|---|
| Regra geral | 75% |
| Dolo comprovado de fraude, sonegação ou conluio | 100% |
| Reincidência | 150% |
Ficam de fora apenas as multas isoladas desvinculadas do tributo, por ressalva expressa da lei.
O teto vale para autuações de ressarcimento de ICMS-ST antigas?
Vale para as que ainda não foram definitivamente julgadas, na esfera administrativa ou na judicial — é o que prevê o art. 106, II, “c”, do CTN. Autos de infração e inscrições em dívida ativa em discussão entram nessa conta.
É esse recorte que define o universo a levantar. O que já transitou em julgado fica de fora, e cada processo que se encerra sai do levantamento — por isso o trabalho tem prazo.
Como saber quanto recuperar no ressarcimento de ICMS-ST?
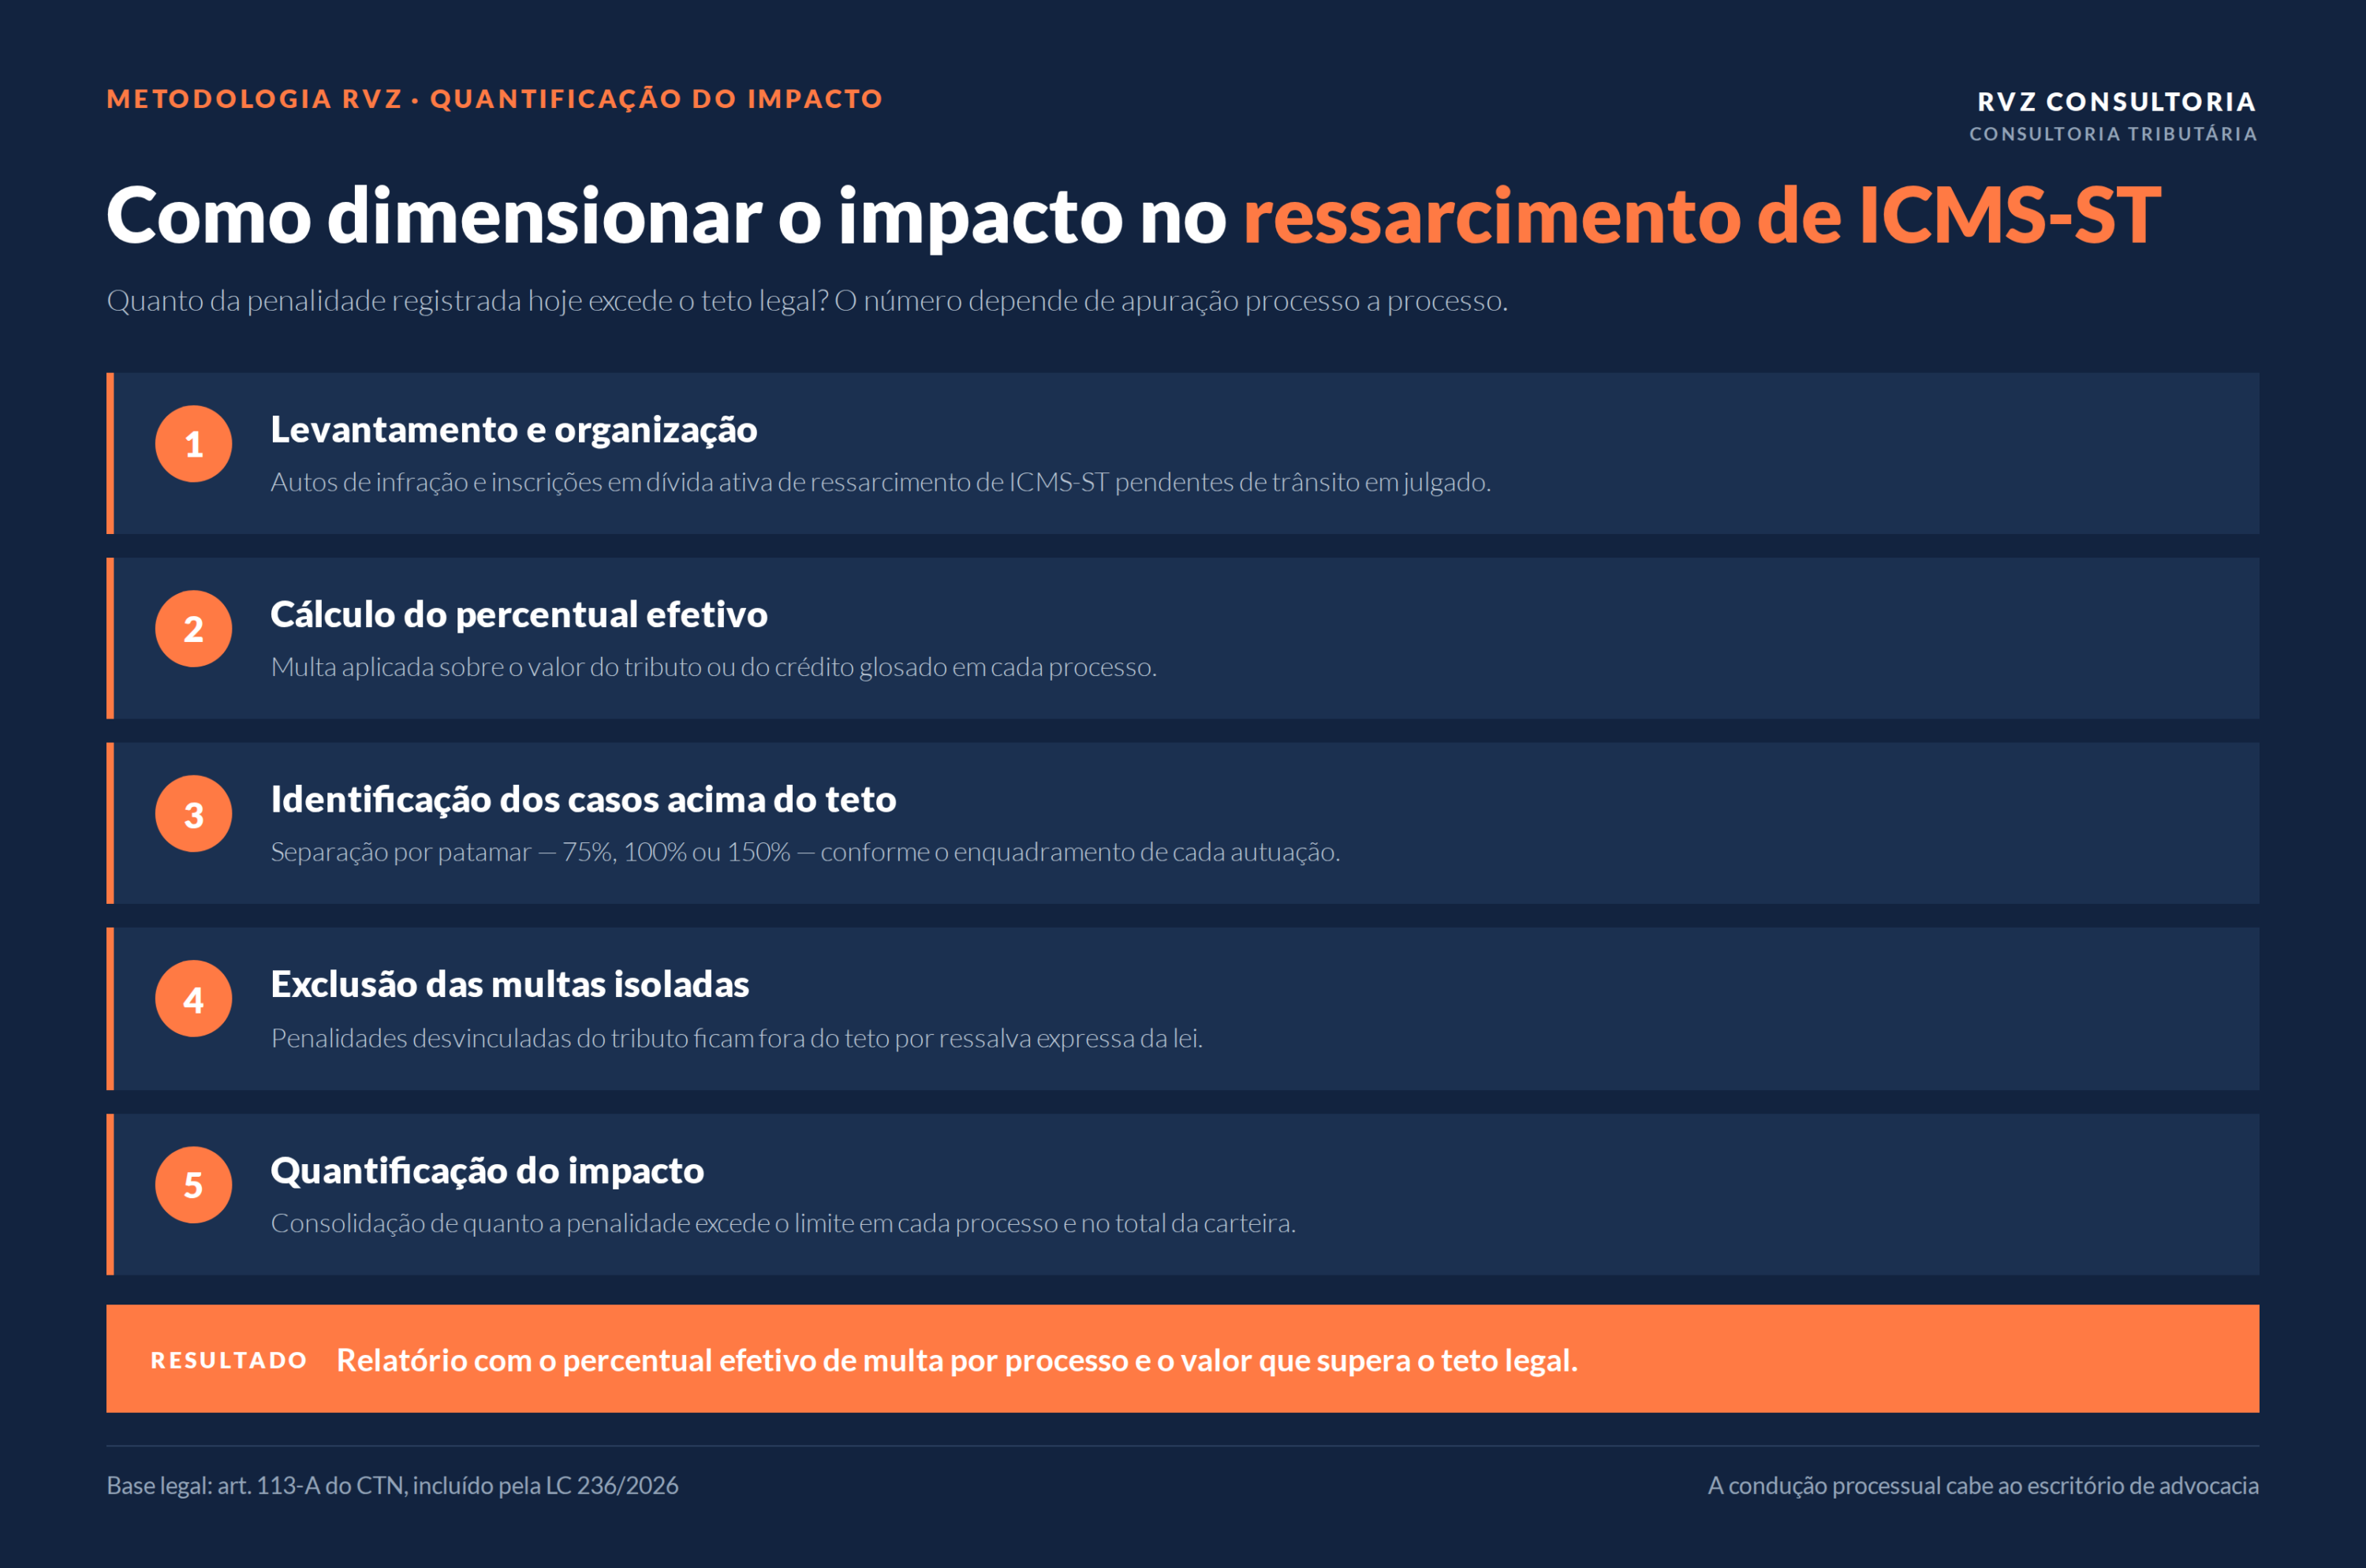
O direito existe, mas o número não aparece sozinho. Ele depende de olhar processo a processo, em cinco etapas:
- Levantamento dos autos de infração e CDAs de ressarcimento de ICMS-ST pendentes de trânsito em julgado, incluindo os decorrentes de pedidos apresentados sob a Portaria CAT 42/2018.
- Cálculo do percentual efetivo de multa sobre o tributo ou o crédito glosado em cada processo.
- Segregação dos casos que excedem 75% e dos autuados a 100% ou 150%.
- Exclusão das multas isoladas, que ficam fora do teto.
- Apuração do valor passível de redução em cada processo, pela diferença entre o percentual efetivo e o teto aplicável.
Ao final, a empresa recebe um relatório com o percentual efetivo por processo e o valor passível de redução, calculado e pronto para uso na fase em que cada caso estiver.
Dolo e reincidência: por que esses casos entram separados
A terceira etapa costuma render mais do que parece. Quando a autuação aplica 100% ou 150%, o levantamento registra o patamar utilizado e o fundamento invocado no próprio auto, e mantém esses processos em bloco próprio — porque o teto aplicável, e portanto o valor passível de redução, muda conforme o patamar. É um mapeamento que deixa o número pronto para cada cenário.
Por que as autuações aduaneiras exigem cautela?
A LC 236/2026 estendeu as normas gerais de processo administrativo tributário à esfera aduaneira, e o teto alcançaria, em tese, autuações federais de comércio exterior.
O veto ao art. 2º do projeto, pela Mensagem nº 743/2026, manteve vigente o § 2º do art. 44 da Lei 9.430/96, que permite majorar a multa qualificada de 150% para até 225% quando o contribuinte não atende a intimação da Receita no prazo. Na prática, convivem hoje o teto do CTN e esse dispositivo específico da lei federal.
Para clientes OEA, o trabalho é mapear os autos aduaneiros, identificar os majorados por aquele dispositivo e cruzá-los com o teto do art. 113-A, dimensionando quanto está em jogo. Aqui se trata de diagnóstico e dimensionamento de exposição, não de redução garantida — a matéria ainda não foi definida pelos tribunais.
E quem frui benefício fiscal federal?
Uma segunda norma entrou em cena. A IN RFB nº 2.341/2026, editada em 31 de agosto e publicada em 1º de setembro, passou a exigir regularidade das obrigações pecuniárias perante a Administração Pública Federal — aferida pelo Cadin — como condição para fruir benefícios fiscais.
| Item | Prazo |
|---|---|
| Validade da comprovação de regularidade | 90 dias |
| Nova verificação após irregularidade no Cadin | 180 dias |
| Regularização após notificação | 30 dias úteis |
| Regularização com os selos Confia ou Sintonia | 60 dias úteis |
| Período de transição com orientação prévia | 1º a 31 de dezembro de 2026 |
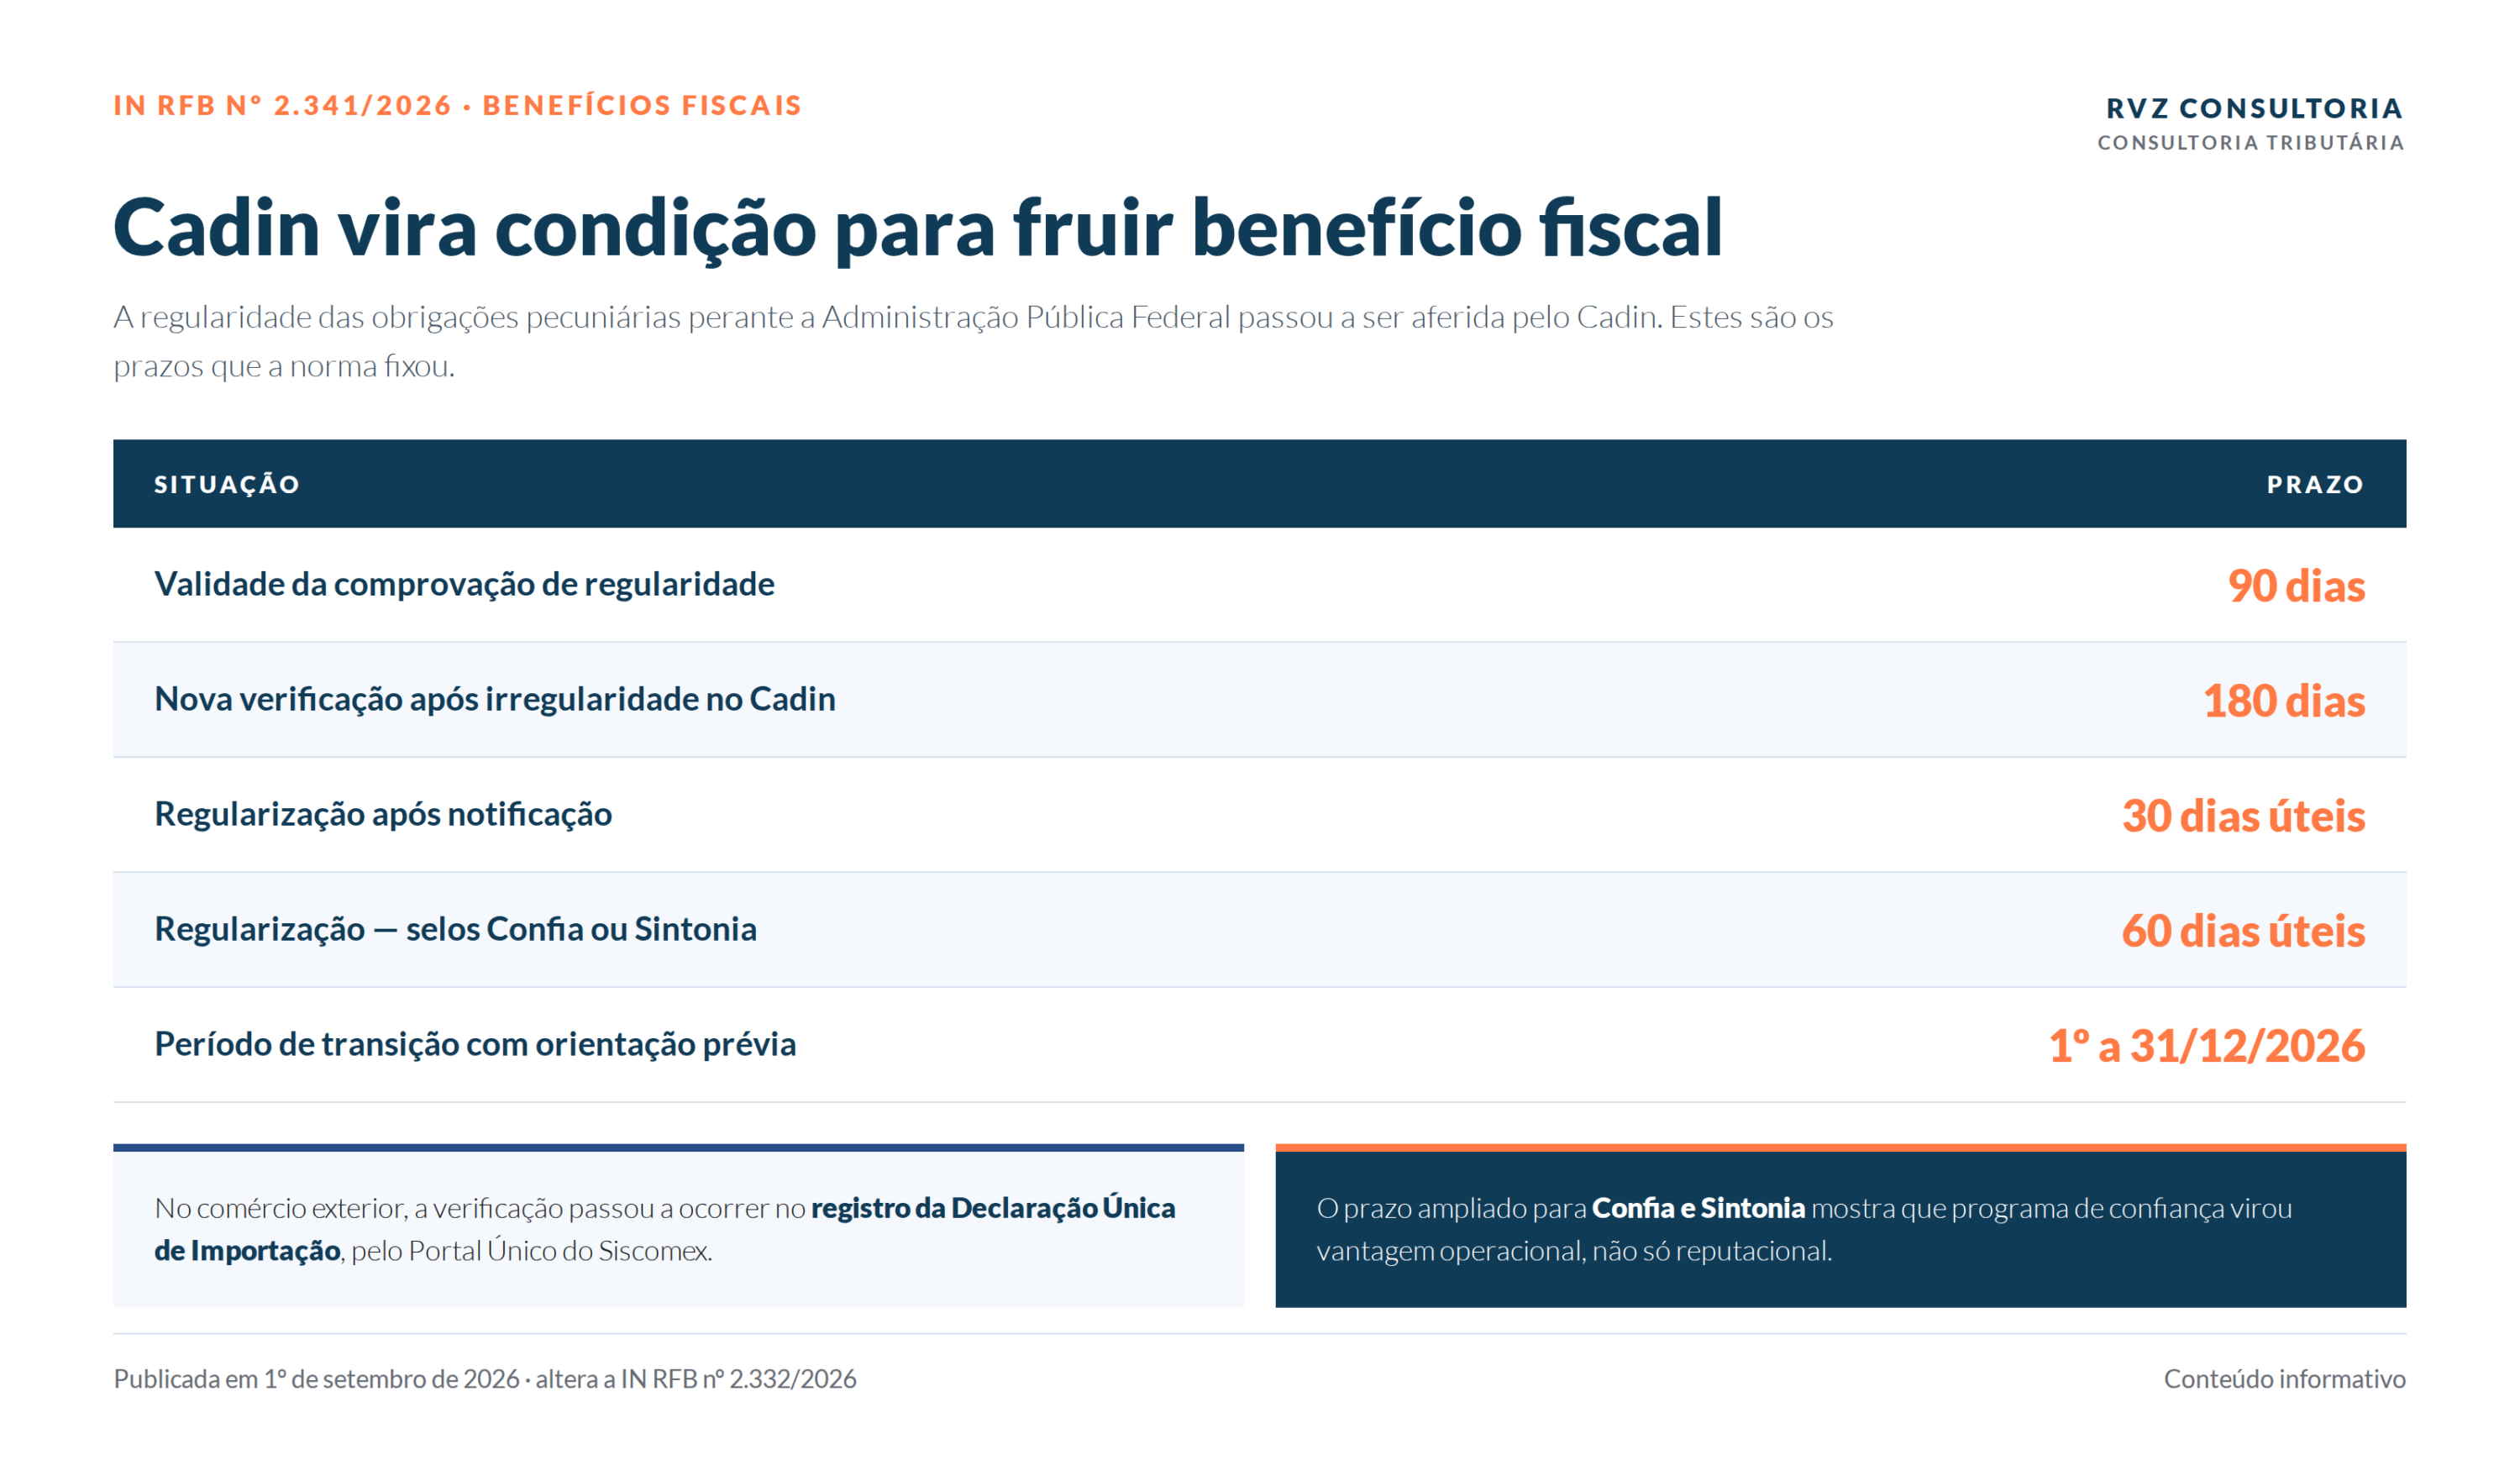
No comércio exterior, a verificação passou a ocorrer no próprio registro da Declaração Única de Importação, pelo Portal Único do Siscomex. Na prática, uma pendência no Cadin trava a importação na hora; atenção redobrada para quem utiliza benefícios federais.
Repare no prazo dobrado para quem tem Confia ou Sintonia. Somado ao degrau extra de redução que a LC 236/2026 concedeu a participantes de programa de conformidade, o selo deixou de ser reputação e virou vantagem operacional.
Revise o ressarcimento de ICMS-ST da sua empresa
A RVZ Consultoria atua na parte técnica, de ponta a ponta: levantamento dos processos, cálculo do percentual efetivo de multa, segregação por patamar e apuração do valor recuperável, com o suporte de uma plataforma fiscal de ponta e de uma equipe multidisciplinar de especialistas tributários e contadores. Nossa entrega é o relatório, com tudo calculado processo a processo.
Se a sua empresa tem autos de infração ou dívida ativa de ressarcimento de ICMS-ST em aberto, o levantamento vale a pena antes que os processos se encerrem.
